德固特“跨界”收购浩鲸科技 业绩腰斩后的突围与隐忧
一季度归母净利润同比“腰斩”后,德固特迅速抛出了一份“跨界”收购预案,拟收购浩鲸科技(文中亦被提及为“浩至科技”)控股权。这一动作在资本市场引发广泛关注:一家主营节能环保设备的制造企业,为何在业绩承压之际选择进军科技赛道?这场收购是自救良方,还是风险叠加的开始?
一、业绩“腰斩”:传统主业承压明显
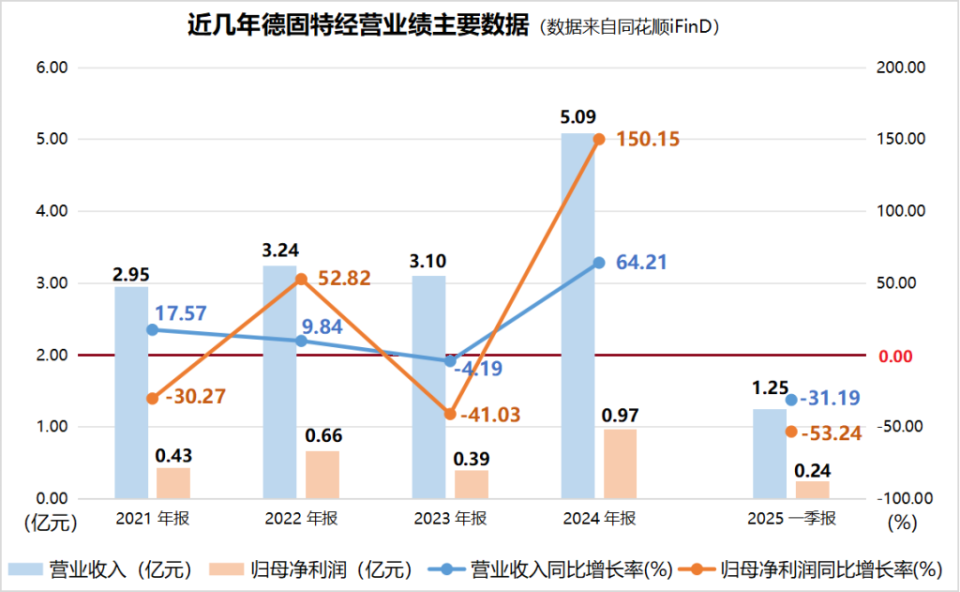
德固特最新披露的一季报显示,公司归母净利润同比出现“腰斩”,下滑幅度超过50%。对于一家以节能换热装备、粉体工程技术等为主营业务的企业而言,这一降幅折射出传统制造领域需求疲软、竞争加剧的现实。下游行业投资节奏放缓、原材料成本波动、订单交付确认周期拉长等因素,共同压制了公司的盈利表现。
业绩的急剧下滑,让德固特面临不小的市值管理与投资者信心压力。在这样的背景下,公司需要一个新的“故事”来支撑估值,也需要新的业务增长点来对冲传统主业的周期性风险。跨界收购,便成为其选择的一条捷径。
二、跨界收购:德固特牵手浩鲸科技
根据公告,德固特拟通过发行股份及支付现金等方式收购浩鲸科技(浩至科技)的控股权。浩鲸科技定位为科技型企业,业务涉及数字化解决方案、软件服务等领域,与德固特原有的节能环保装备制造业务存在明显差异。
这并非德固特首次尝试外延式扩张,但此次“跨界”力度之大,仍超出市场预期。从装备制造到科技服务,德固特试图借助并购实现业务结构的多元化,降低对单一传统主业的依赖,同时切入增速更快、估值弹性更高的科技赛道。
三、收购逻辑:协同还是“拼盘”?
德固特方面给出的收购逻辑,主要围绕“协同效应”展开:一方面,浩鲸科技的数字化能力可反哺德固特的智能制造与运营效率提升;另一方面,德固特在传统行业的客户资源与渠道,或可为浩鲸科技打开新的应用场景。
市场对此类“跨界协同”向来保持审慎。装备制造与科技服务在商业模式、人才结构、管理文化上差异显著,整合难度不容小觑。若缺乏清晰的战略规划与整合路径,所谓协同容易沦为纸面上的“拼盘”,难以产生实质性的化学反应。
四、风险隐忧:商誉、整合与监管关注
从交易结构看,此次收购可能给德固特带来多重风险。其一,若收购形成较大规模商誉,一旦标的资产业绩不达预期,商誉减值将直接冲击上市公司利润;其二,跨界整合涉及团队稳定、业务对接、文化融合等难题,稍有不慎便可能拖累原有业务;其三,监管层对“跨界并购”“高估值收购”保持高压态势,交易能否顺利通过审核存在不确定性。
德固特一季度业绩已然承压,此时推进收购需要大量资金与资源投入,若现金流管理不当,可能进一步加大财务压力。
五、突围诚意可嘉,成效有待检验
面对业绩“腰斩”的窘境,德固特选择以跨界收购寻求突围,体现了管理层主动求变的意愿和决心。但资本市场更看重的是收购后的落地成效:标的资产质量如何?估值是否合理?整合能否到位?唯有在这些问题上给出令人信服的答案,这场“跨界”才能真正转化为公司发展的第二曲线,而非一次短期的市值概念炒作。
对于投资者而言,在关注收购带来的想象空间的更需警惕业绩下滑、商誉减值、整合失败等潜在风险,理性审视这场跨界并购的真实价值。
如若转载,请注明出处:http://www.sqydabc.com/product/33.html
更新时间:2026-11-03 22:15:17